

No ecossistema empreendedor brasileiro — composto por mais de 28 milhões de pequenos negócios —, a jornada de quem decide abrir um CNPJ é movida pela busca por independência, autonomia e oportunidade. No entanto, por trás de cada venda, produto entregue ou serviço prestado, existe uma rotina silenciosa que consome o recurso mais escasso do empreendedor: o tempo.
Para mensurar com precisão o impacto real da burocracia financeira no dia a dia dos pequenos negócios, a Bridge Research conduziu um estudo quantitativo a pedido do Nu Empresas (a unidade de negócios do Nubank focada em PMEs). A pesquisa analisa a fundo como obrigações tributárias, controle manual de caixa e conciliação bancária afetam a produtividade, a lucratividade e a capacidade de expansão das empresas brasileiras.
Nove Horas Por Semana: Três Meses de Expediente Perdidos Por Ano
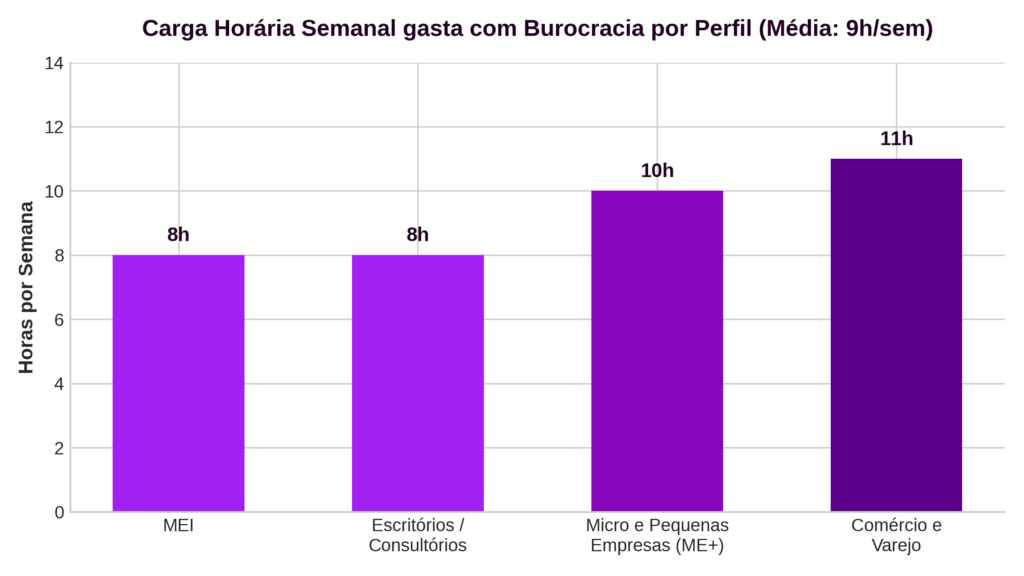
A pesquisa revelou que um dono de pequeno negócio no Brasil dedica, em média, 9 horas por semana exclusivamente a tarefas financeiras e burocráticas (pagamentos, cobranças, emissão de notas, conciliação e impostos).
Ao longo de 12 meses, esse tempo acumula 468 horas — o equivalente a quase três meses inteiros de expediente dedicados a atividades puramente operacionais e administrativas que não geram vendas diretas.
2. O Gargalo Operacional: O Que Mais Consome Tempo?
A sobrecarga não decorre de uma única tarefa complexa, mas do acúmulo de obrigações repetitivas e operacionais. A rotina financeira é dominada por atividades burocráticas que exigem atenção diária do empreendedor.
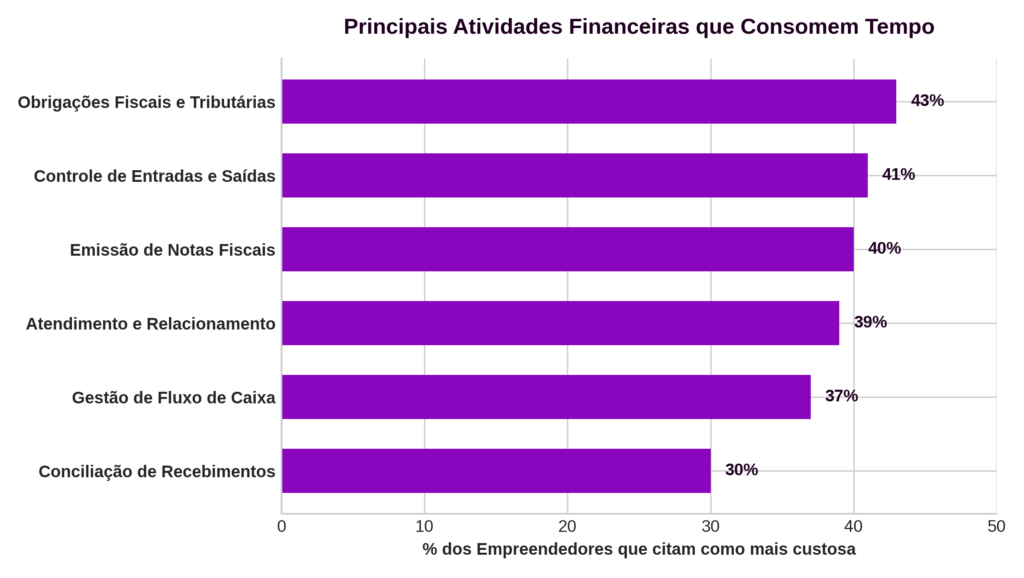
No topo das tarefas mais custosas temporalmente estão as obrigações fiscais e tributárias (43%), o controle diário de entradas e saídas (41%) e a emissão de notas fiscais (40%). Destaque também para a conciliação de recebimentos (30%), que exige conferir manualmente se o valor de cada venda entrou corretamente na conta.
3. O Paradoxo do ‘Digital na Frente, Analógico Atrás’
A pesquisa da Bridge Research identificou um diagnóstico crucial para entender o atraso na produtividade: o pequeno negócio brasileiro digitalizou a frente de vendas, mas mantém uma gestão interna fortemente analógica.
Embora 85% dos negócios aceitem Pix, 61% utilizem maquininhas de cartão e 60% usem cobranças digitais, o controle do fluxo de caixa interno ainda depende de ferramentas manuais ou obsoletas.
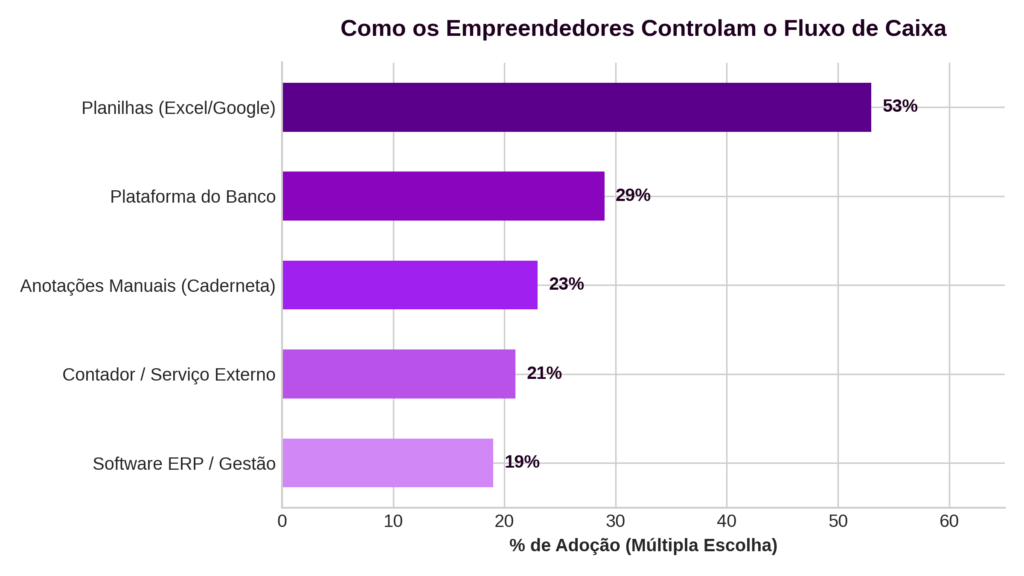
Apenas 19% dos pequenos negócios contam com um sistema de gestão integrado (ERP). Por outro lado, 53% dependem exclusivamente de planilhas eletrônicas e 23% utilizam anotações em caderno ou papel. Essa falta de integração entre os canais de venda digitais e o controle interno gera um trabalho braçal diário de consolidação de dados.
4. O Custo de Oportunidade: O Que o Negócio Deixa de Ganhar
O impacto da burocracia vai além do cansaço diário: 68% dos empreendedores afirmam com clareza que seu negócio seria mais lucrativo se tivessem menos burocracia para resolver. Além disso, 53% relatam estresse ou ansiedade e 45% já perderam oportunidades diretas de vendas por estarem ocupados resolvendo pendências burocráticas.
Devido a essa sobrecarga, 85% dos entrevistados abriram mão de atividades estratégicas nos três meses anteriores à pesquisa:
5. O Potencial Represado: O Que Fariam com o Tempo de Volta?
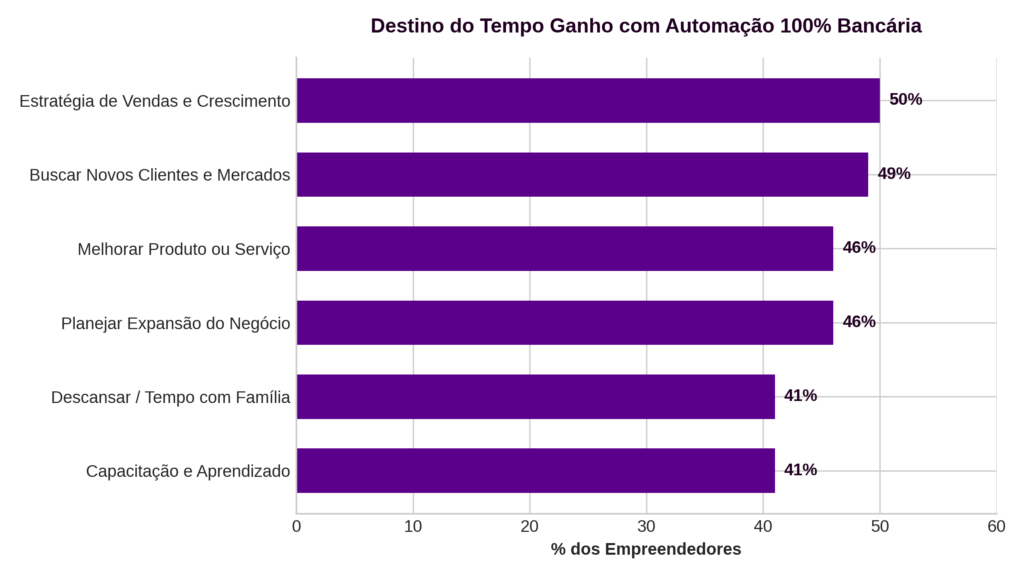
Quando questionados sobre onde investiriam o tempo ganho caso suas rotinas financeiras fossem totalmente automatizadas pelas instituições bancárias, as respostas demonstram um enorme desejo de expansão e modernização:
Gráfico 5: Principais Destinos do Tempo Liberado por Soluções de Automação Financeira.
Metade dos entrevistados (50%) focaria em estratégias de vendas e crescimento, 49% em prospectar novos clientes e mercados, 46% em planejar a expansão do negócio e 46% em aprimorar produtos e serviços. Além dos ganhos operacionais, 41% aproveitariam o tempo livre para descansar ou estar com a família, melhorando sua qualidade de vida.
Conclusão: Uma Pauta Urgente de Produtividade
O estudo conduzido pela Bridge Research para o Nu Empresas demonstra que o pequeno empreendedor brasileiro possui visão clara de negócio e disposição para investir em crescimento. No entanto, a sobrecarga administrativa limita sua capacidade de execução.
Soluções financeiras que integram pagamentos, automatizam a emissão de notas e simplificam a conciliação bancária não são apenas conveniências — são alavancas cruciais de produtividade para destravar o potencial socioeconômico das PMEs no Brasil.
Ficha Técnica e Onde o Estudo Foi Publicado
O estudo foi lançado oficialmente no relatório executivo do Nu Empresas e amplamente divulgado nos canais de imprensa e plataformas institucionais do Nubank e da Bridge Research, alcançando visibilidade junto à maior base de CNPJs do país (com mais de 6,8 milhões de clientes PJ).
| Resumo Metodológico da Pesquisa:
• Amostra: 1.200 donos de pequenos negócios em todas as regiões do Brasil (clientes e não clientes Nubank). • Composição: 560 MEIs e 640 Micro e Pequenas Empresas (ME+). • Setores: Comércio e Varejo (431 entrevistados) e Escritórios / Consultórios (209 entrevistados). • Período & Margem de Erro: Coleta via painel online em Julho de 2026. Margem de erro de 2,8 p.p. com 95% de confiança. |

