

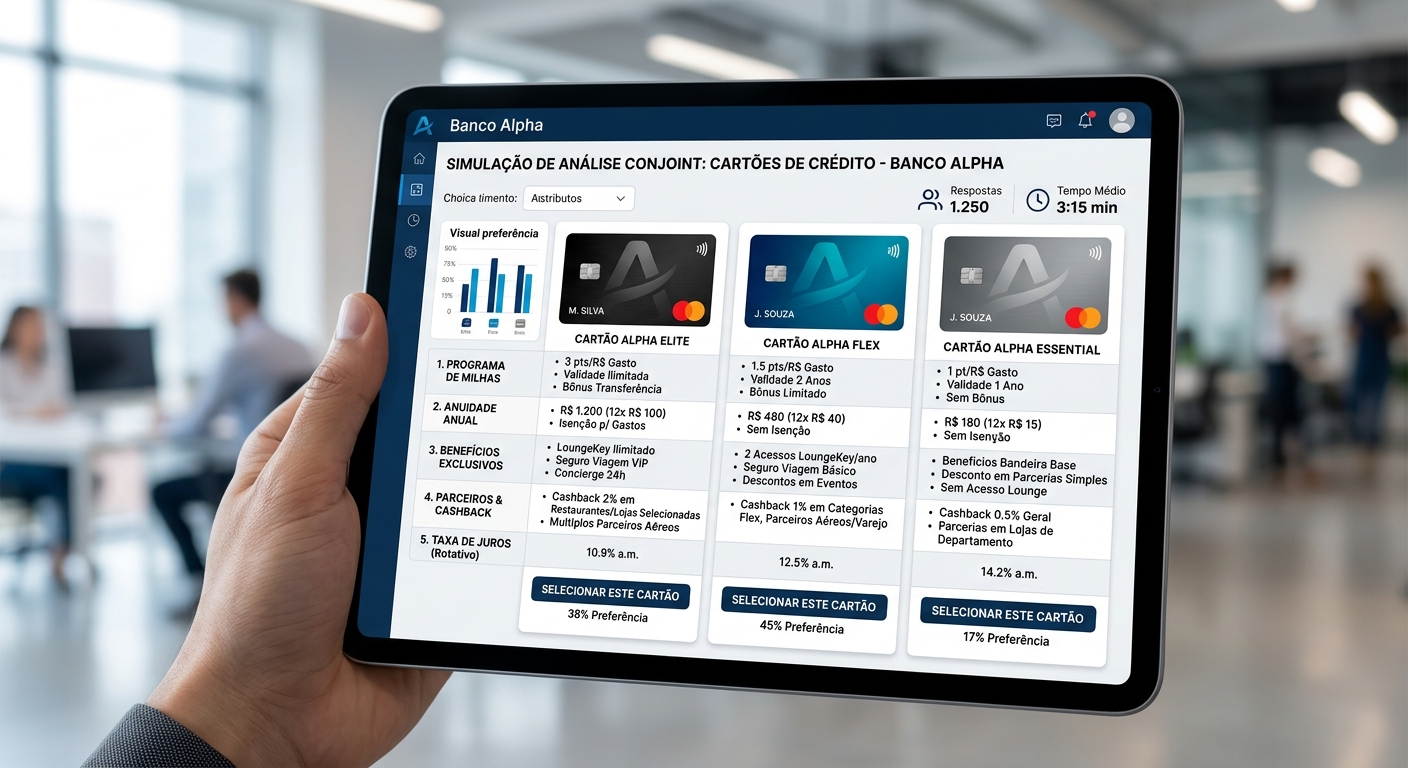
Como bancos, fintechs e seguradoras podem prever o que o cliente vai escolher — antes de lançar o produto?
Toda decisão envolve um trade-off, o “perde e ganha” de trocar uma coisa por outra: na economia, na logística, na vida pessoal. Barry Schwartz mostrou, em “O Paradoxo da Escolha”, que o excesso de opções paralisa mais do que liberta. Empresas de produto enfrentam o espelho desse problema: decidir quais trade-offs oferecer ao cliente. Aí entra a conjoint analysis, técnica cercada de mitos (“complicada”, “cara”, “só para empresa grande”) e ainda pouco usada num setor que vive de trade-off: o financeiro.
Conjoint analysis no setor financeiro: o que é, quando usar e como aplicar
Conjoint analysis (ou análise conjunta) é uma técnica de pesquisa de mercado que mede o que um cliente realmente valoriza ao escolher entre produtos, decompondo cada produto em atributos e observando qual combinação ele prefere na prática — em vez de perguntar diretamente. No setor financeiro, é usada para desenhar e precificar cartões, empréstimos, contas digitais, seguros e produtos de investimento.
Nasceu na psicologia matemática e chegou ao marketing por Paul Green, professor da Wharton School. Outros nomes centrais na área: Srinivasan (Stanford), Richard Johnson (fundador da Sawtooth Software) e Jordan Louviere (Universidade de Iowa). É uma disciplina com mais de quatro décadas de uso consolidado.
Como funciona
- Cada produto é decomposto em atributos (ex.: um cartão de crédito = anuidade + cashback + milhas + seguro viagem).
- O respondente vê pacotes completos, com atributos combinados de formas diferentes, e escolhe entre eles — como faria numa prateleira real.
- A análise gera “utilidades” (part-worths) para cada nível de cada atributo.
- Essas utilidades permitem simular cenários, estimar participação de mercado e projetar receita antes de o produto existir.
Principais métodos de conjoint
- CVA (Conjoint Value Analysis): poucos atributos, amostra pequena, mede intenção de compra.
- ACA (Adaptive Conjoint Analysis): grande volume de atributos, só coleta digital.
- CBC (Choice-Based Conjoint): cenários competitivos, estudos de preço e de portfólio, amostra grande.
- ACBC (Adaptive CBC): estudos de preço com muitos atributos, busca o melhor produto possível.
- MaxDiff: priorização de atributos e posicionamento de marca.
- MBC (Menu-Based Choice): decisões complexas com várias partes, amostra muito grande.
Não existe método universalmente melhor: a escolha depende da pergunta de negócio, do número de atributos e do tamanho de amostra disponível.
Quando usar conjoint no setor financeiro
- Desenho de produto: definir a combinação de benefícios de um cartão ou conta antes do lançamento.
- Precificação: estimar a elasticidade de taxa, tarifa ou anuidade e a disposição a pagar por cada benefício.
- Simplificação de portfólio: identificar quais variações de produto realmente geram preferência.
- Segmentação por necessidade: agrupar clientes pelo que cada um troca por quê (liquidez versus rentabilidade, por exemplo).
- Retenção: entender o que levaria um cliente a trocar de banco, e o que reverteria essa decisão.
Isso responde a três pressões atuais do setor: o open finance tornou produtos mais comparáveis e comoditizados, fintechs competem por preço com estrutura de custo mais leve, e comitês de produto exigem dado — não intuição — antes de aprovar mudança de tarifa ou lançamento de crédito.
Quando não usar conjoint analysis
Não é a ferramenta certa para medir posicionamento de marca, para produtos com apenas um ou dois atributos relevantes, ou quando a decisão precisa sair em poucos dias — o desenho experimental, o campo e a análise exigem tempo.
Quem conduz um estudo de conjoint
Um estudo de conjoint bem-feito exige desenho experimental, software especializado e domínio estatístico para transformar resultado em decisão de negócio. Normalmente é conduzido por institutos de pesquisa e consultorias especializadas em pricing e comportamento do consumidor. Na Bridge, times dedicados aplicam e desenvolvem esses modelos, integrando ciência de dados e inteligência artificial a cada etapa da pesquisa. Com vasta experiência no setor financeiro, a Bridge atende hoje as maiores instituições financeiras do Brasil.
Perguntas frequentes
O que é conjoint analysis?
É uma técnica estatística de pesquisa de mercado que mede quanto cada atributo de um produto (preço, prazo, benefício) pesa na decisão de compra do cliente, a partir de escolhas entre pacotes completos, não de perguntas diretas.
Para que serve a conjoint analysis no setor financeiro?
Serve para desenhar produtos financeiros, precificar taxas e tarifas, simplificar portfólio, segmentar clientes por necessidade e prever o que causaria a saída de um cliente para outro banco.
A conjoint analysis é cara?
O custo varia com a complexidade do estudo. Existem hoje plataformas de autoatendimento que reduziram o custo em relação a uma década atrás, mas o desenho experimental ainda exige planejamento técnico e de especialistas que saibam aplicar o método com acuracidade.
Qual método de conjoint usar?
Depende do número de atributos, do tamanho da amostra disponível e da pergunta de negócio: CBC para cenários competitivos e preço, MaxDiff para priorização de atributos, ACBC para estudos de preço com muitos atributos.

